
La descarbonización del transporte de mercancías por carretera se enfrenta a un importante obstáculo económico: los clientes no quieren pagar más por utilizar servicios de transporte con menores emisiones. Así lo refleja la encuesta Green Compact 2026, elaborada por IRU y Trimble, que analiza las dificultades de los operadores para avanzar hacia una actividad más sostenible.
Según los resultados, el 70 % de los transportistas de Europa occidental y el 71 % de Europa oriental consideran que sus clientes no están dispuestos a asumir los costes adicionales de la descarbonización. En Australia, este porcentaje alcanza el 67 %.
El problema se agrava por el elevado precio de las soluciones disponibles. El 64 % de los operadores de Europa occidental y el 62 % de Europa oriental consideran que las tecnologías necesarias para reducir las emisiones resultan demasiado caras.
El precio de los camiones eléctricos se convierte en el principal obstáculo
La encuesta muestra un cambio respecto a 2025. Si entonces la falta de infraestructuras de recarga y repostaje era la principal barrera para utilizar energías alternativas, en 2026 el precio de los vehículos ocupa el primer puesto en las dos regiones europeas analizadas. En Europa occidental, el porcentaje de operadores que señala el coste de adquisición como una dificultad ha pasado del 49 % al 66 % en un año. En Europa oriental, el incremento es todavía mayor, del 52 % al 78 %.
IRU recuerda que un camión eléctrico cuesta entre dos y tres veces más que un vehículo diésel equivalente, una diferencia difícil de asumir para empresas que operan con márgenes reducidos. «La siguiente fase de la descarbonización requiere inversiones mucho mayores. Los operadores no pueden asumir solos ese coste, especialmente cuando sus clientes no están dispuestos o no pueden pagar más por un transporte más sostenible», advierte Habib Turki, secretario general de IRU.
Los transportistas reducen emisiones, pero priorizan las medidas que permiten ahorrar
Pese a las dificultades económicas, la mayoría de los operadores ya está adoptando iniciativas para reducir su impacto ambiental. El 90 % de los transportistas de Europa occidental y el 87 % de Europa oriental aplican al menos una medida para reducir las emisiones. Sin embargo, las actuaciones más habituales son aquellas que también permiten disminuir los costes operativos. Entre ellas destacan la optimización de rutas, utilizada por el 53 % de los operadores de Europa occidental y el 62 % de Europa oriental, y la formación en conducción eficiente, aplicada por el 42 % en ambas regiones.
El compromiso formal con la reducción de emisiones está menos extendido. Solo el 41 % de los operadores de Europa occidental y el 31 % de Europa oriental han establecido objetivos específicos, mientras que el 43 % y el 23 %, respectivamente, calculan sus emisiones de CO₂.
Las ayudas económicas tienen más peso que las obligaciones legales
Los resultados también muestran qué medidas podrían acelerar las inversiones en tecnologías de bajas emisiones. En Europa occidental, el 37 % de los transportistas considera que cobrar un suplemento a sus clientes por un servicio más sostenible favorecería considerablemente la reducción de emisiones. Los incentivos fiscales son importantes para el 32 % y las subvenciones para el 31 %, mientras que solo el 22 % atribuye ese efecto a la legislación. En Europa oriental, los operadores destacan tanto los suplementos de precio (28 %) como la posibilidad de conseguir contratos de mayor duración con sus clientes (23 %).
«La regulación puede marcar la dirección, pero no puede conseguir la transición por sí sola. Necesitamos soluciones que funcionen en el mundo real, como vehículos asequibles, energía e infraestructuras accesibles e incentivos financieros que tengan en cuenta la realidad de las empresas de transporte», afirma Habib Turki.
El HVO gana terreno como alternativa al diésel convencional
La encuesta refleja que los combustibles alternativos están avanzando a diferentes velocidades según los mercados. En Europa occidental, el 41 % de los operadores ya utiliza combustibles alternativos, frente al 14 % de Europa oriental y el 7 % de Australia. El diésel renovable HVO es la opción más extendida, gracias a su compatibilidad con los motores existentes. En Europa occidental, la proporción de operadores que lo utiliza podría pasar del 29 % actual al 54 % durante los próximos cinco años, según las previsiones recogidas en el estudio.
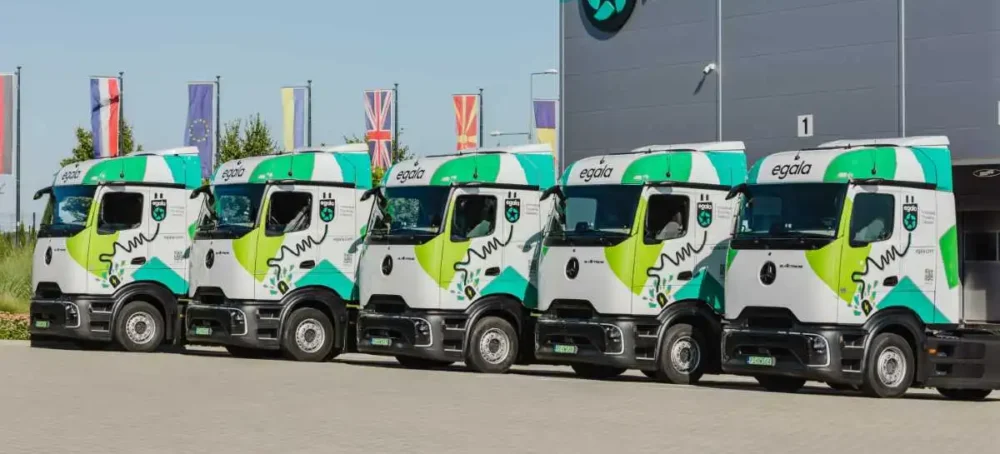
La inversión en camiones eléctricos también está presente en los planes de las empresas, aunque con diferencias importantes. El 29 % de los operadores de Europa occidental prevé invertir en vehículos de baterías, frente al 17 % de Europa oriental y el 10 % de Australia.
Las grandes flotas tienen más posibilidades de invertir en camiones eléctricos
El tamaño de las empresas condiciona especialmente la capacidad para incorporar vehículos eléctricos. En Europa occidental, el 87 % de los operadores con una facturación superior a 100 millones de euros prevé invertir en camiones eléctricos, frente al 26 % de las empresas de menor tamaño.
También existen diferencias según la actividad. El 40 % de los operadores de transporte regional contempla este tipo de inversiones, mientras que entre los dedicados a la larga distancia el porcentaje se reduce al 17 %.
Para IRU, estos resultados muestran que el principal factor que condiciona la electrificación no es necesariamente la voluntad de las empresas, sino su capacidad económica para afrontar las inversiones
———————————–
La infraestructura de recarga sigue siendo otro desafío
Aunque el precio de los vehículos ha pasado a ocupar el primer puesto entre las dificultades, la disponibilidad de energía y la capacidad de las redes eléctricas continúan siendo obstáculos importantes. Según las estimaciones de IRU, Europa dispone actualmente de 1.225 estaciones públicas aptas para la recarga de camiones, frente a una necesidad estimada de 50.000 puntos de recarga de alta potencia.
La organización también destaca las dificultades para conectar las instalaciones privadas a la red eléctrica. La obtención de capacidad de suministro para los depósitos de las empresas de transporte suele requerir entre uno y dos años.
El informe concluye que la descarbonización del transporte por carretera necesitará una combinación de vehículos más asequibles, infraestructuras accesibles y mecanismos que permitan repartir los costes de la transición. «La descarbonización avanzará más rápido cuando tenga sentido comercial para los operadores de todos los tamaños», resume el secretario general de IRU.